漫画张建辉
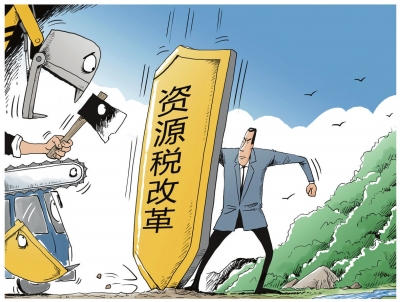
继今年5月1日全面实行“营改增”之后,我国财税改革再次重磅出击——近日,财政部和国家税务总局联合发布《关于全面推进资源税改革的通知》,矿产资源税从价计征改革、水资源税改革试点等,将自今年7月1日起施行。这不仅将对当前我国的经济社会发展产生诸多积极效应,也意味着“十三五”期间我国财税改革将进一步提速。
“全面改革”是现实之需、恰逢其时
由于当前正处于资源价格持续低迷时期,改革的时机比较恰当,总体上有利于减轻企业负担,减少改革阻力。
资源税是对在我国境内开采各种应税自然资源的单位和个人征收的一种税。我国于1984年开始对煤炭、石油和天然气三种矿产品征收资源税,后来又将铁矿石等部分金属矿产品和其他非金属矿产品逐步纳入征税范围。1993年12月25日,我国重新修订颁布了《中华人民共和国资源税暂行条例》。2010年,我国决定率先在新疆进行石油、天然气资源税改革试点。2010年12月1日起,又将这一改革推广到西部地区的12个省、区、市。2011年11月1日,将西部地区进行的试点改革推广至全国。2014年12月1日,我国将煤炭资源税由从量计征改为从价计征。随着我国进入新的发展阶段,面对新问题、新挑战,现行资源税制度日益暴露出诸多弊端。为此,2016年5月10日,我国宣布自7月1日起,全面推进资源税改革。这是我国在新的经济社会发展环境下,推出的一项重要财税改革。
首先,这是应对资源环境压力的必然之举。资源和环境这两块短板,是伴随我国工业化和现代化整个过程的硬约束。随着我国人口增加,工业化、城镇化进程加快,经济总量不断扩大,资源消耗呈刚性增长,环境污染问题日益突出,生态环境总体恶化趋势没有得到根本扭转,一些地方生态环境承载能力已近极限。而我国现行的资源税,由于征收范围较窄,没有将与生产生活密切相关的水、森林、草场、滩涂等资源纳入征收范围,不能体现对资源调控和环境保护的统一性要求,削弱了其保护环境的功能,并且,由于目前大部分资源品目资源税仍实行从量定额计征,与反映供求关系、稀缺程度的资源价格不挂钩,造成企业“挑肥拣瘦”,难以有效节约资源和保护环境,影响资源综合利用率,不利于“两型”社会建设。
其次,这是推动供给侧结构性改革的内在要求。减少税费负担、降低企业成本,是当前供给侧结构性改革的一项重要任务。由于资源税长期实行从量计征方式且征收标准较低,企业在资源税上的负担虽然并不重,但针对资源类企业征收的收费基金项目繁多。例如,除了税收以外,对煤炭行业征收的收费基金项目高达数十种,其中包括矿产资源补偿费、煤炭价格调节基金等。这些收费基金在征收目的、征收对象、征收环节和征收方式等方面和资源税基本相同,存在费重税轻、税费结构不合理、重复征收等问题,且收入规模远远超过资源税收入,造成了资源税费关系紊乱,加重了企业负担。
第三,这是理顺分配关系的迫切需要。现行资源税制度扭曲了三方面的利益分配关系:其一,政府与资源开发利用企业之间的分配关系不合理。资源税从量定额计征方式一个较大弊端是割裂了资源价格与资源税之间的关系。由于资源税税额标准过低,并且不能随产品价格及时调整,国家无法从资源产品价格上涨中获得应有的收益;其二,区域之间的资源收益分配关系不合理。长期以来,由于初级资源产品与工业品之间存在价格“剪刀差”,使得中西部资源丰富地区在资源收益分配中处于不利位置,其资源优势难以转化为财政优势。同时,在矿产资源开发过程中不可避免要占用、破坏大量的土地,产生环境污染,并引发一系列生态问题,不利于资源产地的可持续发展和长远利益。其三,难以有效调节级差收益,不利于企业公平竞争。矿产资源禀赋、开采条件等客观因素不同,矿产资源开采成本和产品质量差异很大。由于资源税采取定额税率,致使品质越差的品种资源税税负相对较高,而质优价高的品种资源税税负相对较轻,造成了税收负担的倒挂,有悖于资源税调节级差收益的政策初衷。
此外,由于资源税的主要税权集中于中央,地方政府不能根据各地特点,因地制宜地制定相关政策,这也不利于调动地方积极性。
从这次全面推进资源税改革的时机来看,由于当前正处于资源价格持续低迷时期,改革的时机比较恰当,总体上有利于减轻企业负担,减少改革阻力。
“全面改革”主要体现在五方面
此次资源税改革最显著的特点就是“全面”,涵盖征收范围、征收方式、税率、税费关系、税收优惠、税权划分等各个方面。
此次全面推进资源税改革,其主要目标是:通过全面实施清费立税、从价计征改革,理顺资源税费关系,建立规范公平、调控合理、征管高效的资源税制度,有效发挥其组织收入、调控经济、促进资源节约集约利用和生态环境保护的作用。此次资源税改革最显著的特点就是“全面”,涵盖征收范围、征收方式、税率、税费关系、税收优惠、税权划分等各个方面。具体而言,改革的主要内容可归结为以下五个方面:
其一,扩大征收范围。按照循序渐进的原则,分步实施、逐渐扩大资源税征收范围。首先,在河北省开征水资源税试点工作。采取水资源费改税方式,将地表水和地下水纳入征税范围,实行从量定额计征,对高耗水行业、超计划用水以及在地下水超采地区取用地下水,适当提高税额标准,正常生产生活用水维持原有负担水平不变。在总结经验基础上,逐步扩大试点范围,条件成熟后在全国推开。其次,逐步将森林、草场、滩涂等其他自然资源纳入征收范围。
其二,改革征收方式。根据资源品的特征,采用“从量定额”和“从价定率”并存的方式。对铁矿、金矿、铜矿、铝土矿等21种资源品目和未列举名称的其他金属矿实行从价计征,计税依据由原矿销售量调整为原矿、精矿(或原矿加工品)、氯化钠初级产品或金锭的销售额;对经营分散、多为现金交易且难以控管的黏土、砂石,按照便利征管原则,仍实行从量定额计征。
其三,规范税费关系。全面清理涉及矿产资源的收费基金,将全部资源品目矿产资源补偿费费率降为零,停止征收价格调节基金,取缔地方针对矿产资源违规设立的各种收费基金项目。对确需保留的依法合规收费基金项目,要严格按规定的征收范围和标准执行,切实规范征收行为。
其四,合理确定税率。中央制定列举名称的资源品目的税率浮动范围;省级人民政府在规定的税率幅度内,考虑本地区资源禀赋、企业承受能力和清理收费基金等因素,提出具体适用税率。为提高资源综合利用效率,对开采难度大、成本高以及综合利用的资源可给予减税或免税的税收优惠。
其五,完善税权划分。按照适度分权的原则,结合我国资源分布不均衡、地域差异较大等情况,在不影响全国统一市场前提下,赋予地方较大的税政管理权。主要体现在三个方面:省级政府可结合本地实际,根据森林、草场、滩涂等资源开发利用情况提出征收资源税具体方案建议;省级人民政府按照改革前后税费平移原则,并根据资源禀赋、企业承受能力等因素,在规定的税率幅度内,对主要应税产品提出具体适用税率建议;由省级政府决定本辖区资源税的减税免税等优惠政策。
“全面改革”将产生多重积极效应
此次改革对于促进资源合理开发利用、实现产业结构优化升级、保护环境、促进生态文明建设、减轻企业不合理负担等诸多方面,都将产生积极效应。
此次改革是在深入推进供给侧结构性改革和建设“两型”社会的大背景下展开的,对于促进资源合理开发利用、实现产业结构优化升级、保护环境、促进生态文明建设、减轻企业不合理负担等诸多方面,都将产生积极效应。具体来说,可以归纳为以下几种效应:
第一,资源节约与环保效应。资源税是同资源和生态环境关系最为密切的一个税种。虽然我国资源税在开征之初是为了调节级差收入,但随着形势的发展,赋予了其矫正外部性、保护自然环境和节约资源的功能。但由于现行资源税设置中,存在征收范围狭窄、征收方式以及税率设计不合理等制度缺陷,使其这一功能发挥受限。例如,由于现行资源税对市场价格不敏感,不足以以经济手段促使生产者和消费者充分重视资源的稀缺性,导致了资源的粗放开采、低效利用,造成了巨大的资源浪费。而从价计征则能真实地反映矿产品的价格变动情况和稀缺程度,真正体现资源税与矿产资源消耗之间的本质联系,有利于提高矿产资源的利用效率。因此,推进资源税改革,一个重要目标就是促进矿产资源的合理开发利用。通过调整资源税的税率和计税依据等,发挥资源税的调节作用,抑制资源开发利用中的浪费行为,促进资源合理开发利用,保护非再生、不可替代资源及环境,促进生态文明建设。
第二,收益分配优化效应。全面推进资源税改革,有利于优化资源开发利用中的利益分配关系。比如,有利于优化政府与企业分配关系。实行从价计征,建立税收与资源价格直接挂钩的调节机制,使资源税税额随产品价格及时调整,国家可以从资源产品价格上涨中获得应有的收益,使政府与企业之间的分配关系趋于合理。又如,有利于优化区域之间的资源收益分配关系。通过调整税率、实行从价计征、扩大征收范围等,可以调整初级资源产品与工业品之间的价格“剪刀差”,有利于改变中西部资源丰富地区在区域利益分配中的不利位置,使资源优势转化为经济优势和财政优势。再如,有利于优化企业之间的分配关系。这主要体现在两方面:一方面,发挥资源税调节级差收益的功能,解决因矿产资源禀赋、开采条件和产品质量等因素引起的税收负担倒挂问题,促进企业公平竞争;另一方面,通过将全部资源品目矿产资源补偿费费率降为零、停止征收价格调节基金、清理违规收费等改革,规范税费关系,减轻企业不合理负担。
第三,结构优化升级效应。通过资源税改革可以提高资源产品的价格,促使污染者承担环境与资源保护费用,使相关的环境成本内部化,消除市场在生态环境问题上存在的外部不经济现象,从而促进企业节约资源。从价计征能够改变过去从量计征对价格不敏感的现象,增加税负弹性,促进矿业企业有效开采利用资源,并通过价格传导机制将税负传导到中下游产业和最终产品上,促进企业技术改造,创新和使用节能降耗技术,带动产业结构的调整和经济发展方式的转变。
第四,地方税体系改革效应。地方税体系单薄、税种结构不合理、缺少主体税种等问题,自分税制改革以来就成为地方税体系的一个突出问题。虽然“营改增”之后,中央与地方的分成比例调整为五五分,但仍未解决这一问题。资源税是地方税体系的重要组成部分。全面推进资源税改革,赋予地方政府较大的税权,不仅可以调动地方发展经济和组织收入的积极性,而且可以提升资源税在地方财政收入中的比例,甚至在资源丰富地区,可以逐步形成以资源税为主导的地方税体系。同时,资源税改革的全面推进,也对其他地方税种的改革以及中央与地方财政关系的调整形成倒逼机制,逐步建立财力、事权和支出责任相匹配的财政体制。(陈龙)