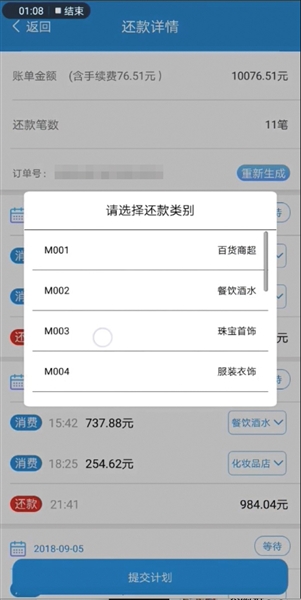
“贝贝卡管家”APP上设定还款计划(也就是消费套现),用户可以自行选择消费类型。
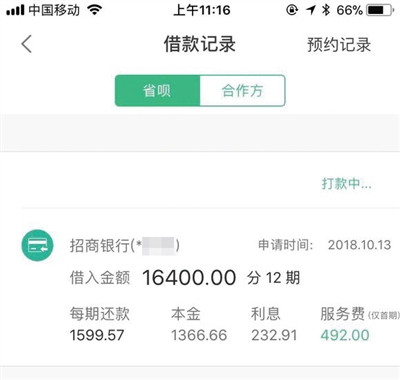
有“省呗”用户晒出借款记录,显示有首期服务费。
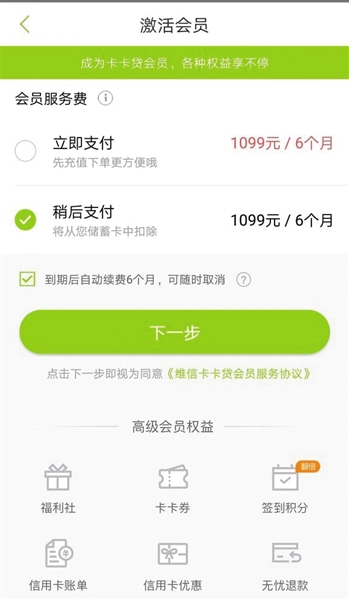
卡卡贷收取会员费。
双十一买买买的卡债还没还,双十二又到了,小肖用信用卡代偿的方式还了上个月的账单。不过很多人没有小肖那么幸运,他们用信用卡代偿可能并没有占到便宜,付出的利息可能比银行高。
近日,两高修改恶意透支信用卡定罪量刑标准,明确“明知没有还款能力而大量透支,无法归还的”属于非法占有目的,可能构成恶意透支。事实上,现实中有不少持卡人前期盲目消费,直到信用卡账单出来后才发现无力偿还,此时,“信用卡代偿”被这些人当做了“救命稻草”。
目前市面上提供信用卡代偿服务的平台很多,主要有两种模式:平台代偿模式是借了代偿机构的钱来还银行的钱,持卡人最后依然要还代偿机构的钱;“套现贷”模式是拿下一期账单的额度来还这一期的钱,持卡人还是要还下一期的钱。
专家认为,信用卡代偿业务确实满足了部分人群的需求,能够缓解持卡人短期流动性压力,但其中的风险不可忽视,可能涉嫌信用卡套现,以及存在费率不清晰、信息泄露的问题。
记者发现,并非所有代偿平台都能省钱,部分平台的年化利率实际上高于银行透支利率。此外,有平台收取各种名目的费用,实际利率水平比公司自己宣称的高很多。而采用“套现贷”模式的平台则涉嫌信用卡套现。
多个代偿平台年化利率高于银行
上个月“双十一”疯狂购物的小肖,就遇到了信用卡还款日即将到来,但储蓄卡已经没有足够余额的情形。他从朋友那里得知一个可以代还信用卡的APP“省呗”,在上面申请了16770元的金额代还信用卡。他提交申请顺利通过,1小时之后,手机收到交通银行发来的短信,已经还清本期信用卡账单。
“这样我就不用担心信用卡还不上了。而且利息只有98块多一个月,我感觉比信用卡分期利息低。”小肖表示。
小肖出示的APP页面截图显示,借款金额16770元,分12期,每期还款1496.09元,由1397.50元的本金和98.59元的费用组成。以目前交通银行信用卡分期手续费费率来看,12期手续费为0.72%每月,每期手续费为分期总金额乘以相应分期期数的分期费率。以此计算,交行信用卡分12期每期需付手续费为120.74元(16770×0.72%)。“省呗”上的费用确实比银行低。
小肖这类人群的需求催生出了信用卡代偿产品。信用卡代偿,简单来说就是代偿机构出一笔钱为信用卡持有者一次性还清信用卡贷款,信用卡持有者按照新的利率将这笔钱分期偿还给代偿平台。
“省呗”只是众多信用卡代偿平台中的一个。多家互联网金融公司有同类产品,另外,还有消费金融公司和商业银行的产品。
利率低是这些代偿平台主打的宣传点之一,相当一部分用户使用这些平台就是看中其利率比银行低。不过,新京报记者体验发现,一些平台的利率确实低于银行的透支利率,但不少平台的利率高于银行。
以小肖在“省呗”上的借款数据计算,本金16770元、分12期,每期还款1496.09元,年化利率为13.55%,低于银行的信用卡透支利率(18.25%)。
“省呗”对不同风险等级的用户设定不同的利率定价,因此利率有一定浮动空间。记者尝试在“省呗”上申请借款2万元,分期12个月,显示月还款金额在1767.15-1911.87元之间。若每月还款1767.15元,年化利率为11.51%;若每月还款1911.87元,年化利率则达到29.50%。
在维信金科的“维信卡卡贷”平台上借款2万元,分12期,每月应还金额为1976.67元,计算年化利率为38.11%。在“小赢卡贷”上借款3万元,分12期,每期需还款3002.2元,年化利率高达41.50%。
若借款金额更小、期数更少,则利率水平更高。例如在“卡卡贷”上借款4600元,分3期,每月需还款1648.33元,计算出的年化利率为54.74%。
“省呗”的运营主体萨摩耶金服自称是唯一一家年化利率低于18.25%的信用卡账单分期服务机构。根据其在招股书中披露的数据,2017年全年和2018年上半年,信用卡账单分期业务加权平均年化利率分别为15.1%和15.5%。2018年上半年,风险等级最高的两个级别用户年化利率为21.50%、24.00%,均超过银行的18.25%。
其他几家已上市的信用卡代偿公司官方公布的年化利率均有高于18.25%的情况。根据维信金科招股书,2018年前四个月其信用卡余额代偿产品的平均实际年利率为34.4%。根据小赢科技招股书,2016年其信用卡代偿业务年化利率在19.69%-25.44%之间,2017年为19.69%-49.44%,2018年上半年为9.98%-36.00%之间。小赢科技承认,在2017年12月中国消费金融行业颁布新规定之前,某些贷款的年化费率超过了36%,而且还提前从贷款本金中扣除了某些贷款的服务费。
“砍头息”再现?卡卡贷收会员费保险费
在贷款本金中扣除一定费用,这种做法在贷款行业被称为“砍头息”。部分信用卡代偿平台收取各种名目的费用,如手续费、保险费、会员费等,将这些费用算进综合利率后,利率水平比公司自己宣称的高出很多。
维信金科的“卡卡贷”平台就收取会员费。新京报记者尝试注册“卡卡贷”之后,页面显示必须激活会员才可进行下一步,会员费为1099元,有效期为6个月。有其他用户反映他们的会员费仅399元,也有699元、899元、1199元的。
记者向卡卡贷客服咨询,客服称,交会员费并不享受任何优惠,只是办理会员之后才能享受贷款服务,这部分费用与利息无关,会员费是系统自动匹配的,每个人金额不同。6个月有效期结束后若要继续使用需要再次缴纳会员费,即使其间没有发生任何借款会员费也不退款。会员费有“立即支付”和“稍后支付”选项,“稍后支付”即借款到账后再从用户储蓄卡中扣除会员费,这就相当于“砍头息”。
此外,“卡卡贷”还对部分用户收取保险费,客服称这是人身意外保险,在贷款的时候会有所提示,保险费用也是系统进行自动匹配。有用户表示曾经被收取过299元。
小赢科技在招股书中表示,自2017年12月7日起平台已经停止提前在借款本金中扣除服务费的行为。新京报记者咨询小赢卡贷客服后得知,借款审批通过后,平台相关服务费已包含在借款人的还款计划中。
还有一些平台出现了疑似“故意”使客户逾期的现象。在“卡卡贷”的百度贴吧中,有多个用户反映绑定的储蓄卡中余额充足,但还款日并未自动扣除,用户主动还款也无法成功,一直显示为“银联交易结果处理中”的弹跳窗页面,最终导致逾期。
卡卡贷APP中表示,若客户的储蓄卡里一直有钱,却产生并扣到了逾期相关费用,提供还款日及还款日后一日的还款卡银行流水凭证,公司核实确认后,会将逾期费用退回,并且取消逾期显示且不会影响征信。
代偿平台上的借款发生逾期也需要支付罚息。根据“卡卡贷”条款,借款人逾期需额外支付逾期罚息,罚息总额=逾期本息总额×对应罚息利率×逾期天数;罚息利率为千分之一/日;逾期天数自还款日之次日起算。这一罚息利率高于银行的每日万分之五。
此外,在每月还款日,如因借款人账户余额不足等原因导致扣划失败,借款人应支付扣款失败违约金,为放贷金额的0.5%,若低于50元则最低按50元收取,最高200元。这意味着,为了避免承担信用卡逾期的成本而使用代偿平台的人们,转而面临着代偿平台借款逾期的风险。
在其他平台的贴吧中,也有用户反映过类似“被逾期”的情况。
贝贝卡管家等“套现贷”模式或涉嫌违规套现
“省呗”、“卡卡贷”、“小赢卡贷”等主流平台采取的是平台代偿模式,另外有一些平台采取“套现贷”的模式。
“贝贝卡管家”即为“套现贷”模式,号称“预留500元额度即可完美还清10000元账单”。新京报记者以用户身份向“贝贝卡管家”的客服咨询,该客服称,用户只需在信用卡内预留5%-10%的额度,平台接下来模拟商家信用卡消费,把信用卡预留额度的资金套出,再把套出资金返还给用户,用来偿还用户的信用卡。
举例来说,用户持有一张1万元额度的信用卡,账单日是每月5日,还款日是每月25日。用户在本个账单月内刷完9000元,剩余1000元额度。5日信用卡账单出来之后,用户在APP内制订还款计划,将1000元分为3笔消费,APP就会模拟商家进行消费,将这1000元钱分3次套取出来,返还给用户,用来偿还信用卡账单。只要重复操作9次套现,就可以将上个账单月的9000元欠款全部还清。
事实上,这种模式利用的是账单日和还款日之间的时间差。账单日是当期所有消费生成账单的日期,还款日则是偿还当期欠款的日期,两个日期之间是信用卡的免息还款期,一般在20-56天之间。本期账单日之后的消费都计入下一期的账单。在上述例子中,5日之后的消费都计入下个月的账单之中,因此APP模拟消费套取出的钱其实是下个月的信用卡额度。本月的9000元还清的同时,下个月的信用卡已经有9000元的账单了。该客服直接表示:“我们这个软件其实就是帮你把这个月的消费账单全部转移,相当于这个月的不用还了,把账单挪到下一个月的还款日。”
记者在APP上尝试操作发现,用户在制订还款计划时需设定还款期限、还款次数、还款金额等条件,同时还需要填写城市,然后APP据此生成还款计划,其实就是模拟消费套现的计划。例如用户有1万元的账单,设定5天之内、11次还款,则APP生成的还款计划,每天有2-3笔消费,每笔消费金额在200元-1000元不等。用户还可以自行选择每笔交易的类型,包括百货商超、餐饮酒水、珠宝首饰、服装衣饰等类型。
该客服声称,APP操作的每一笔消费都是小额、多刷的方式,并且可以落地到当地的商户,比如用户选择的城市是北京,则消费记录也会是北京的商户,并且每笔消费都可以带积分,“即使银行去看的话,也是正常使用的消费记录,没有任何问题,还可以帮你达到养卡提额的目的。”
在此过程中,“贝贝卡管家”收取0.75%的手续费,客服表示是在套取现金后、返还到用户信用卡的时候扣除。“还款的资金是你自己的信用卡下个月的额度,这个资金没有在我们的平台做任何停留,我们只是套现之后扣除75块钱的手续费”。
除“贝贝卡管家”之外,还有多个平台采取类似的“套现贷”模式,例如“佰集通”、“蜗牛智能管家”、“任性还智能管家”、“付啦信用卡管家”等,宣传卖点均包括“低额度还款”、“智能养卡”等。
今年5月,国家互联网金融安全技术专家委员会曾发布巡查公告,总结了“套现贷”的模式:代还平台利用信用卡账单日和还款日的时差(账单日之后的消费全部为下一期账单还款金额,还款日之前的存款都算本期还款),用户只需要在信用卡中存入少量资金,代还平台循环刷取资金返给用户,从而达到全额还款的目的。此类业务涉及信用卡违规套现、平台收取高额费用、用户信用卡信息安全等问题,潜在风险值得关注。
北京大成律师事务所合伙人、中国银行法学研究会理事肖飒表示,信用卡代偿的业务本质还不清晰,一旦持卡人被银行发现存在信用卡套现行为,可能会被采取降低授信额度、止付、将相关信息录入征信系统和银行间已建立的共享欺诈信息库等措施。
“拆东墙补西墙”,代偿业务风险不可忽视
对信用卡持有者来说,代偿业务其实是“拆东墙补西墙”:平台代偿模式是借了代偿机构的钱来还银行的钱,持卡人最后依然要还代偿机构的钱;“套现贷”模式是拿下一期账单的额度来还这一期的钱,持卡人还是要还下一期的钱。
苏宁金融研究院互联网金融研究中心主任薛洪言对新京报记者表示,信用卡平台代偿的主流客群主要有两类,一类是有账单分期需求但未能获得银行账单分期资质的客户,一类是有账单分期资质,但由于账单分期占用授信额度,希望借助代偿平台变相提高授信额度的客户。现阶段,银行对这两类客群的授信服务均存在缺口,代偿平台实际上是填补了这方面的空白。
但薛洪言提醒,余额代偿市场的发展,容易让各方忽视掉信用卡产品本身的风险性,一方面可能让银行作出错误的决策,盲目追求发卡量增速,不断进行信用卡客群的下沉,另一方面,也容易让信用卡持卡人对以贷还贷形成依赖。长此以往,便容易在市场中积聚风险。
北京大成律师事务所合伙人、中国银行法学研究会理事肖飒表示,代偿业务的存在会对银行的风控造成干扰。信用卡持卡者使用代偿还清信用卡之后,银行很难判断这些持卡者是否具有真实的还款能力,因此导致银行无法正确对客户画像,对银行未来的风控造成一定的负面影响。
对监管机构来说也有类似影响,尤其是在征信方面。肖飒提出,原来一旦持卡人无法偿还信用卡是要上征信记录的,现在有代偿机构帮助其还款,就不用上征信记录了。这对于整个征信体系是一个负面影响,监管机构不能掌握这些人的真实信用情况。同时,“代偿”对于更大范围的金融消费者来说也是不公平的,因为真实的资信和还款数据可能不显露在金融机构,而转入较难监管的民间借贷机构手上。难以区分“信用好”的人和“信用坏”的人,大家享受的金融服务水平是一样的,会损害真正信用好的人群的利益。
目前,监管部门对于信用卡代偿业务的监管并未有明确规定,有观点认为这一业务属于民间借贷行为,出借主体只要符合民间借贷的监管要求即可。肖飒认为,代偿业务属于金融业务,不能简单将其等同于民间借贷。我国民法总则、合同法对民间借贷是允许的,只不过设定了24%、36%的上限。但是代偿机构作为金融机构,是从事专业放贷的,与民间偶发的借贷行为不同,可能引发的金融风险也不同,因此监管机构有必要对该类行业进行管理。
薛洪言认为,随着银行发卡行大数据风控能力的提升,信用卡提额和账单分期产品的下沉是趋势所在,这会不断压缩信用卡代偿平台的业务空间。信用卡余额代偿产品,若能合理控制其规模和市场影响,能够缓解持卡人短期流动性压力,有效降低信用卡市场不良风险,不失为一款小而美的分期产品;若渗透率太强、规模过大,则容易适得其反,会加剧整个信用卡市场的风险性。
使用代偿平台还存在着泄漏个人信息的风险,平台操作中大多要求客户完成身份验证、信用卡绑定等过程。例如,在“贝贝卡管家”上,用户在身份验证过程中还需提供身份证号码、手机号、储蓄卡卡号等信息;绑定信用卡需要提供卡号、所属银行、CVV码、有效期等信息。其中,CVV码被称为信用卡的“第二密码”,在信用卡离线交易中,不用刷卡、不检验密码,只需要提供卡号和CVV码就能完成支付,一旦被泄露很有可能发生信用卡盗刷。
那么,普通用户应该如何使用信用卡代偿业务?
肖飒表示,短期内靠代偿还清信用卡欠款,可能可以降低持卡人的法律风险,因为欠银行钱可能构成信用卡诈骗罪,是刑事责任;而代偿使得债务关系转移,变成欠借贷机构的钱,更多是民事责任。但公众在使用过程中还需要注意代偿服务的其他风险,包括是否构成信用卡套现。另外,代偿平台的利率计算规则不明确、不清晰,并非所有的代偿平台都省钱。市场化运作的代偿平台在利率计算规则中有故弄玄虚之嫌,其实代偿平台的实际利率与银行分期相比并未实惠多少。
肖飒建议,信用卡持卡人应量入为出,谨慎选择信用卡代偿服务平台,最好选择银行的分期还款业务,延长还款期限,降低还款压力。必要时,在明确套现风险的基础上,选择资质较好的平台,确保个人信息安全与利率计算规则的清晰明确。
薛洪言也表示:“毕竟,收入才是决定借款人还款能力的根源性因素,代偿产品只能救一时之急。”(记者 顾志娟)