中经联播10月30日昆明讯 在孟连,一件小事正在改变云南咖啡延续了几十年的买卖方式。
几年前,咖农要把豆子卖出去,得拉着麻袋在收购点前排上四五天的队;如今,豆子还挂在树上没采,就有人守在地头等着收购——轮到咖农挑选买家了。
这不是一个简单的"行情变好"的故事。排队与挑人,是两个方向完全相反的动作:前者意味着卖方被动接受报价,后者意味着卖方开始掌握节奏。藏在背后的是一场更深层的变化——云南咖啡正在从一个价格的接受者,变成一个价格的制定者。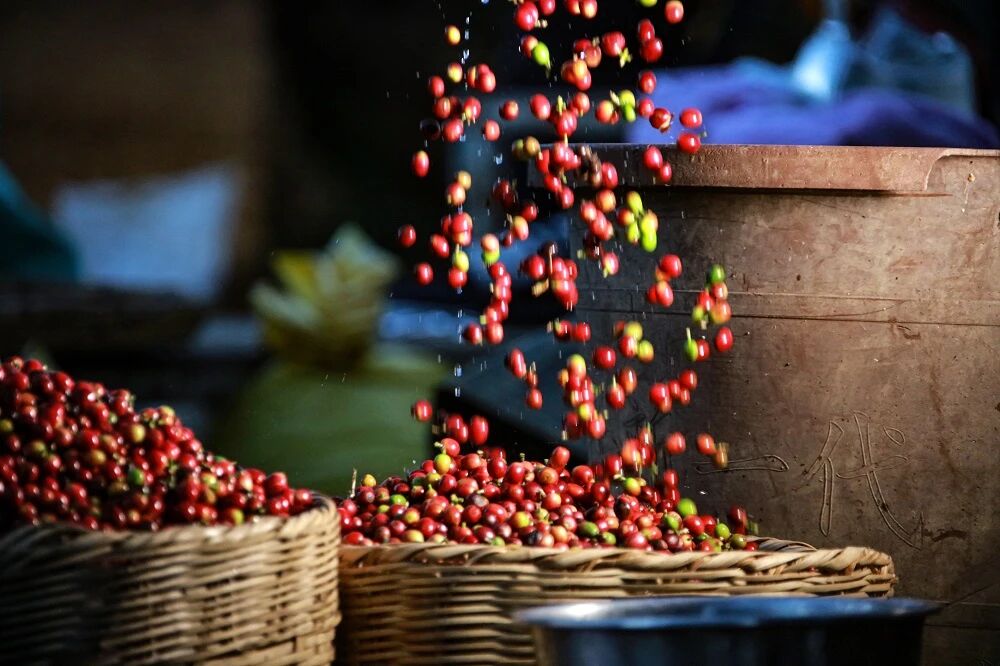
价格信号的反转
产业话语权的位移,最先在地头显现。
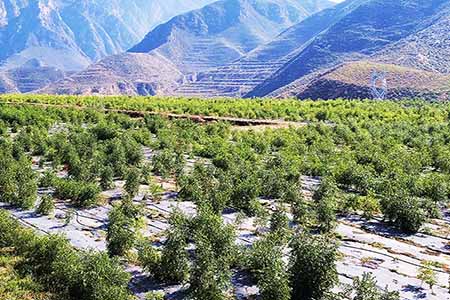
孟连的数据给出了最直接的注脚:当地规范鲜果采摘标准,咖啡鲜果集中处理率达到80%,亩产最高达2.5吨,亩产值超万元。2025—2026年产季,全县咖啡精品率达73%,连续四年位居全省第一。当"精品"成为可量化、可考核的指标,定价就有了依据。
更高处的天花板已经被捅开。在临沧,耕夏庄园的传统水洗瑰夏在2026第二届云南瑰宝咖啡生豆大赛(云南卓越杯试点赛)上以91.78分夺冠,成交价每公斤1.4万元,刷新了中国咖啡生豆成交纪录。一公斤生豆卖到上万元,"精品化"就不再是一句宣传话术,而是一套可以被定价、被交易、被复购的产业标准。
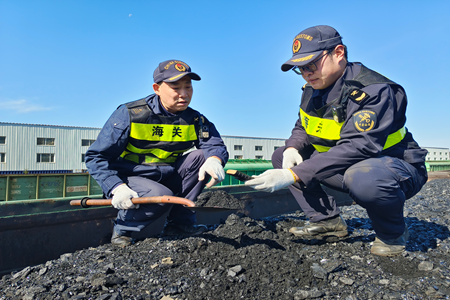
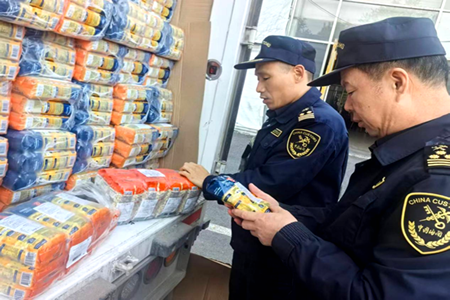
出口结构的变化,从另一个方向印证了这一转折。2026年上半年,云南出口咖啡8282吨、货值3.4亿元,均居全国首位,产品远销40个国家和地区。更值得关注的是思茅海关监管出口的普洱咖啡豆中,一级豆占比超过九成。"以前,云南咖啡豆出口以商业级为主,靠量取胜;现在,一级豆成为出口主力"——这句话的分量在于,它意味着产区的分级能力和加工水平已经跨过了一道关键门槛。从"论堆卖"到"论级卖",定价的坐标系换了。
定价权从哪里来
定价权从来不是等来的。它由三根支柱共同撑起:标准、终端和叙事。
标准,是定价权的刻度。没有分级,品质就无法被定价,只能被估价。孟连把精品率做到73%并连续四年全省第一,本质上是建立了一套让好豆子"被识别"的体系。当一颗豆子能说清楚自己来自哪个地块、经过哪种处理、具备什么风味特征,它就不再需要依附于别人的报价单。
终端,是定价权的信号源。这是云南咖啡近两年最不寻常的变量。截至2026年7月,仅瑞幸一家在云南的门店就达到746家,版图从昆明核心商圈铺展到县域街头和景区驿站,上半年新增直营门店57家,年内计划再增加30到50家。昆明市布局约2400家咖啡经营主体、品牌200余个,消费规模年均增长超30%;翠湖边聚集了约100家精品咖啡馆;60万人口的蒙自长出了200余家咖啡馆,平均每3000人就有一家;保山芒宽乡,咖农李金合花3000元搭个凉棚、用喷枪煮咖啡,一个摊子带出了一小片业态。
这些门店的意义远不止于卖咖啡。门店越密,对稳定出品的要求越高;要求越高,产区就越有动力优化分级、加工处理、可追溯等环节。每一杯被喝掉的咖啡,都是消费者对某一个产区、某一种处理方法的投票;门店把这些投票汇成订单传回产区、把风味反馈给处理厂、把价格预期传导到咖农的采摘决策里。在这个意义上,门店不再是消费的终点,而是整条产业链的神经末梢——它采集价格信号,并反向组织生产。
加工与叙事,是定价权的护城河。精深加工率从2021年的20%提升至85%,全省形成昆明、保山、普洱、德宏四大精深加工集聚区,集聚精深加工企业120余家,咖啡精深加工产能近10万吨、占全国的30%——掌握加工能力,意味着不必在原料价格低谷时被迫贱卖,也意味着价值可以留在省内。而在叙事一端,"普洱咖啡"地理标志品牌价值达40.74亿元、跻身中国地理标志区域品牌百强,"保山小粒咖啡"被纳入中欧地理标志互认保护名录并入选外交部外事礼品序列,牛肝菌特调、火腿拿铁、见手青创意咖啡等特色咖饮成为别处买不到的体验。稀缺性与不可复制性,才是溢价真正的来源。
全省建成近60家精品咖啡庄园、发布10条主题旅游线路,每年吸引超百万游客;全产业链综合产值达995亿元。云南咖啡厂把老厂房改造成新空间,车间变成咖啡场景体验地——总经理丁溪说得直白:"我们把触角延伸到消费端开门店,对企业来说,是补齐了终端体验这一环,可以直接展示云南咖啡、讲好产地故事,做强自有品牌。"咖果咖啡创始人杨愚的选豆标准则道出了另一端的要求:"首先要求必须是精品,其次要有清晰的产地风味特征,让消费者喝得明白,也能分辨出不同产区、不同处理方法之间的差别。"
定价权的"半程"
然而,995亿元逼近千亿,并不意味着定价权已经握稳。有三个数字,提示着这场转变仍在进行时。
第一个数字是41元。按2026年上半年出口货值折算,云南咖啡出口均价约为每公斤41元——这与每公斤1.4万元的冠军瑰夏相差悬殊。两者一个是大宗出口均价,一个是冠军豆的拍卖成交价,本不可简单类比,但量级上的落差恰恰标定了坐标:云南咖啡的精品定价能力,目前主要在国内市场兑现;在国际市场上,它依然更多是"论吨卖"的大宗逻辑。出口"吨数与货值均居全国首位",靠的仍主要是规模。
第二个数字是90%。国内约90%的咖啡豆供给国内市场,上海、北京、广东精品咖啡馆中云南豆覆盖率分别达到90%、80%、70%。高覆盖率是了不起的成就,但覆盖率不等于议价率——被广泛使用与被高价记住,是两回事。走进精品馆的菜单,云南豆是"在场的",却未必是"被标注的"。
第三个数字是20万吨。与37万吨的国内消费需求相比,仍有近20万吨的缺口。这是历史性的机遇,也是一处暗礁:如果这一轮扩张以单纯堆产量、压价格的方式去填补缺口,刚刚建立起来的品质定价逻辑,有可能被重新拉回"靠量取胜"的老路。定价权最脆弱的时刻,往往不是起步时,而是行情最好、扩产最猛的时候。
省农业农村厅相关负责人判断,云南咖啡产业正处在提质升级、扩容增效、国际化发展的黄金窗口期,兼具咖啡原料基地、加工载体、跨境贸易、咖旅融合等多重优势,叠加RCEP、中老铁路跨境物流、沿边口岸加工合作等政策红利,全产业链发展拥有巨大增长空间。这段话里的关键词是"国际化"——定价权最终要在国际市场上接受检验,才算真正成立。
谁写下那句话
回到孟连的那个场景。从在收购点前排四五天队,到坐在地里挑买家,云南咖啡走了几十年。门店的激增只是表象,真正在发生的,是一个曾经只负责"种出来、卖出去"的产业,开始学会把一杯咖啡里包含的所有环节——种植、处理、烘焙、杯测、服务、叙事——都留在自己手里。
业内人士的判断是:当门店足够密、产区足够精、链条足够厚的时候,云南咖啡就不再只是"中国咖啡的产量担当",而是一个能够自己定义风味、自己掌握节奏的完整产业。
这句话还可以再往前推一层。定价权的终极形态,不是把豆子卖得更贵,而是让"什么样的豆子值什么样的价"这句话,由云南自己来写。当这句话写进国际标准、写进出口合同、写进消费者的味觉记忆时,云南咖啡才真正完成身份的转换——从别人报价单上的一行,变成自己执笔的一章。
而这一切的起点,不过是孟连一位咖农,第一次对收购商说"不"。